Deux curistes peuvent avoir une mutuelle sans être couverts de la même façon. C’est ce qui rend le projet d’économies sur les cures thermales plus délicat qu’un simple changement de payeur. Le gouvernement vise 200 millions d’euros d’économies dans le budget de la Sécurité sociale pour 2027. Pour le patient, la question est différente : son contrat prendrait-il réellement le relais, et sur quelles dépenses ? [1]
Deux cents millions d’économies ne sont pas une garantie de remboursement
L’annexe du projet de loi de financement de la Sécurité sociale rattache ces économies à une baisse du taux de prise en charge des cures thermales. Le dossier parlementaire prévoit l’ouverture de la discussion publique le 20 octobre. Ce cadre décrit un projet budgétaire, pas un nouveau taux déjà applicable à tous les curistes. [1][2]
Dans Le Dauphiné Libéré, le maire d’Aix-les-Bains, Renaud Beretti, évoque un transfert de dépenses vers les complémentaires. Il décrit aussi des personnes qui préfèrent attendre avant de s’inscrire pour être certaines d’être remboursées. Leurs hésitations renvoient à un problème concret : une annonce nationale ne dit pas ce que prévoit le contrat de chacun. [5]
En ce moment
L’Assurance maladie indique aujourd’hui qu’une complémentaire peut « éventuellement prendre en charge le ticket modérateur ainsi que le complément tarifaire ». Le ticket modérateur est la part de la base de remboursement laissée après son intervention ; le complément tarifaire est une somme supplémentaire encadrée que peut demander l’établissement. L’adverbe « éventuellement » compte : ces lignes ne deviennent pas automatiquement couvertes par toute mutuelle. [3]
Une mutuelle à « 100 % » ne rembourse pas forcément toute la facture
Le premier piège tient au dénominateur. Un pourcentage figurant dans un tableau de garanties peut porter sur la base de remboursement de la Sécurité sociale, et non sur la dépense réelle. ABE Infoservice, le service public d’information sur l’assurance, la banque et l’épargne, rappelle aussi de vérifier si ce pourcentage inclut ou exclut la part de l’Assurance maladie. [4]
Lorsque le contrat indique « 100 % de la base, Assurance maladie incluse », cela correspond au total des deux remboursements. Ce n’est pas 100 % versés par la mutuelle en plus de la Sécurité sociale. Une facture supérieure à la base peut donc laisser une différence à payer.
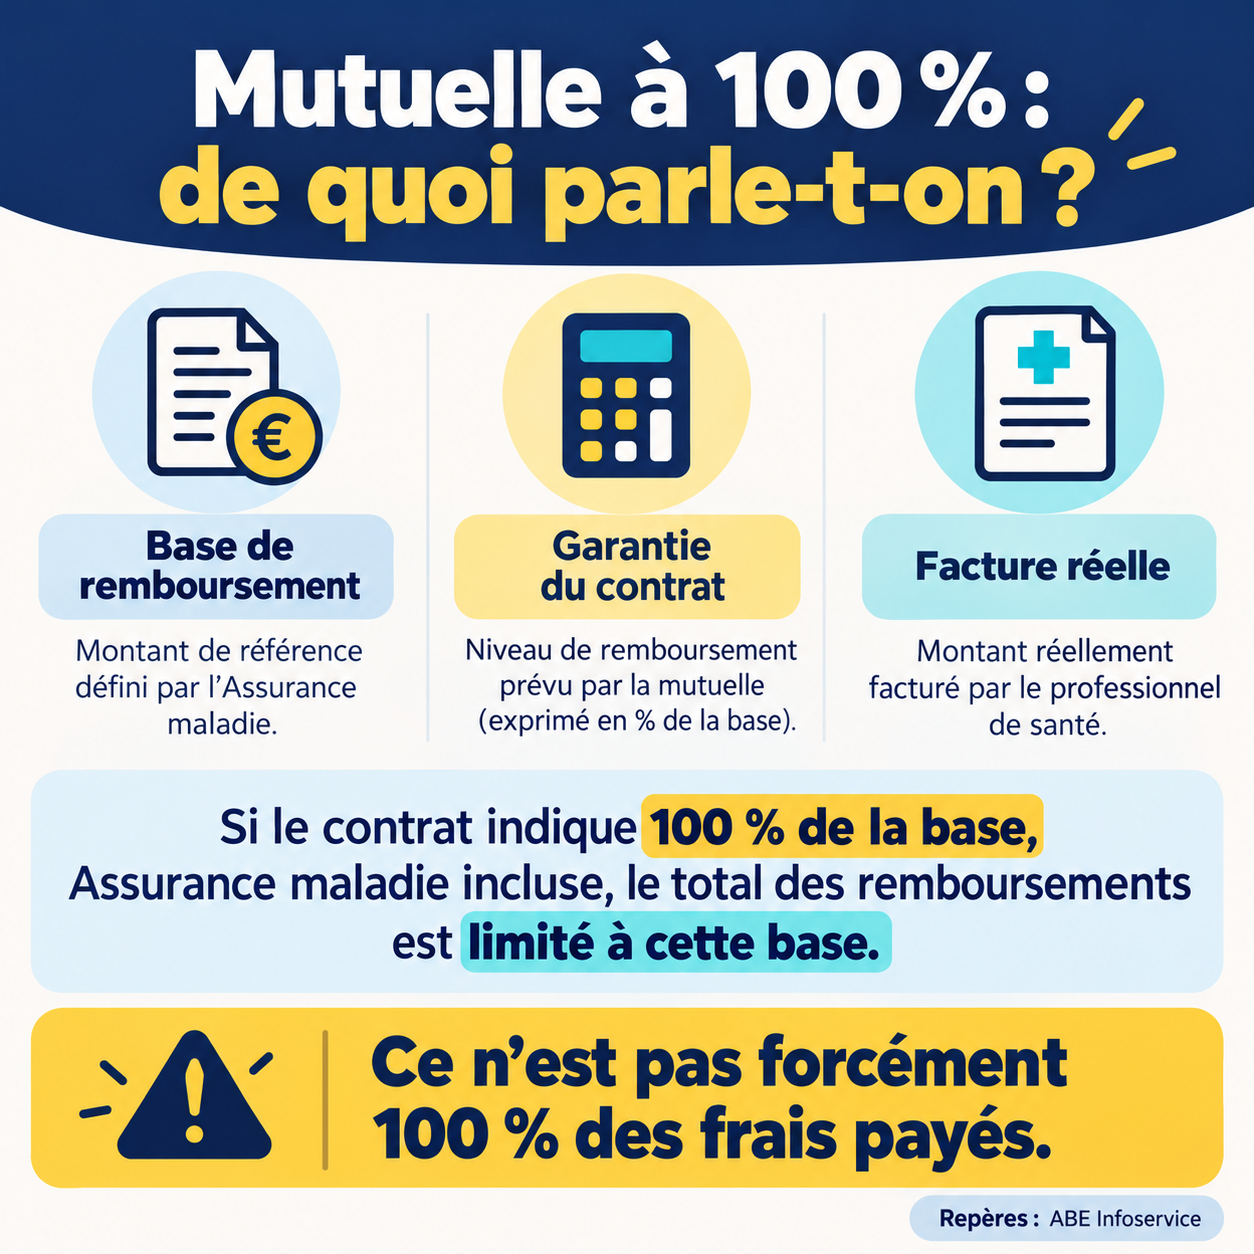
Prenons une base fictive de 100 euros, uniquement pour expliquer le calcul : ce n’est pas le prix d’une cure. Avec le taux ordinaire actuel de 65 % du forfait thermal, la part de l’Assurance maladie serait de 65 euros. Atteindre 100 % de cette base demanderait 35 euros supplémentaires à la complémentaire, si la garantie concernée s’applique. Le total serait de 100 euros, pas de 165 euros. Les autres frais éventuels resteraient à examiner séparément. [3][4]
Un forfait en euros ne fonctionne pas comme un pourcentage
ABE Infoservice distingue les garanties exprimées en pourcentage d’une base et les garanties sous forme de forfaits en euros, souvent annuels. Dans le second cas, le contrat définit une enveloppe pour les prestations concernées. Un même mot, « cure », peut ainsi recouvrir des mécanismes de remboursement différents d’une offre à l’autre. [4]
Cette différence devient importante lorsqu’une baisse de prise en charge publique est envisagée. Une enveloppe fixe n’augmente pas d’elle-même parce que la Sécurité sociale rembourse moins. À l’inverse, une garantie calculée sur une base doit être lue avec ses conditions et avec la mention précisant si l’intervention de l’Assurance maladie est incluse. Le seul intitulé « 100 % » ne permet donc pas de prédire l’effet d’une réforme sur le reste à payer.
À ce stade, le montant de 200 millions d’euros ne permet de déduire ni une nouvelle facture individuelle ni une compensation identique pour tous. Pour cela, il faudrait connaître les règles finalement retenues et les garanties applicables au moment des soins, plutôt que traiter la mutuelle comme un payeur unique aux prestations uniformes.
La réponse utile doit porter sur les mêmes lignes que le devis
Un accord général du type « nous couvrons les cures » reste trop vague pour établir un budget. La demande adressée à la complémentaire gagne à distinguer les postes réellement facturés :
- Le forfait thermal : quelle base, quel pourcentage ou quel forfait en euros s’applique aux soins ?
- La surveillance médicale : quelle garantie couvre les consultations du médecin thermal, distinctes du programme de soins ?
- Le complément tarifaire : est-il couvert, en tout ou partie, et dans quelle limite ?
- Le transport et le logement : existe-t-il une garantie séparée, avec quels plafonds et quelles conditions ?
Dans les règles ordinaires affichées par l’Assurance maladie, les soins thermaux sont remboursés à 65 % de leur base conventionnelle et la surveillance médicale à 70 % de la sienne. La participation au transport et à l’hébergement relève d’autres conditions. Mettre toutes ces dépenses sous un seul taux fait perdre précisément l’information nécessaire pour comparer deux prises en charge. [3]
Le tableau des garanties n’est enfin qu’une partie du contrat. ABE Infoservice recommande de lire aussi les définitions des postes de dépense, les exclusions, les limites et les justificatifs demandés. Une réponse écrite de la complémentaire peut ainsi préciser si un forfait est annuel, quelles dépenses l’entament et quels documents devront accompagner la demande de remboursement. [4]
Sources et références
[1] Direction de la Sécurité sociale — PLFSS 2027, annexe 5, construction de l’ONDAM.
https://www.securite-sociale.fr/files/live/sites/SSFR/files/medias/PLFSS/2027/PLFSS2027-Annexe5-vdef.pdf
[2] Assemblée nationale — Dossier législatif du projet de loi de financement de la Sécurité sociale pour 2027.
https://www.assemblee-nationale.fr/dyn/17/dossiers/PLFSS_2027
[3] Assurance maladie — Effectuer une cure thermale : formalités et prise en charge, 9 mars 2026.
https://www.ameli.fr/assure/remboursements/rembourse/cure-thermale
[4] ABE Infoservice — À quoi faut-il faire attention avant de souscrire un contrat d’assurance complémentaire santé ?
https://www.abe-infoservice.fr/fr/assurance/assurance-complementaire-sante/quoi-faut-il-faire-attention-avant-de-souscrire-un-contrat-dassurance-complementaire-sante
[5] Le Dauphiné Libéré — Déclarations de Renaud Beretti sur le remboursement des cures, article du 14 octobre 2026.
https://www.ledauphine.com/economie/2026/10/14/deremboursement-des-cures-thermales-renaud-beretti-fustige-des-effets-d-annonces